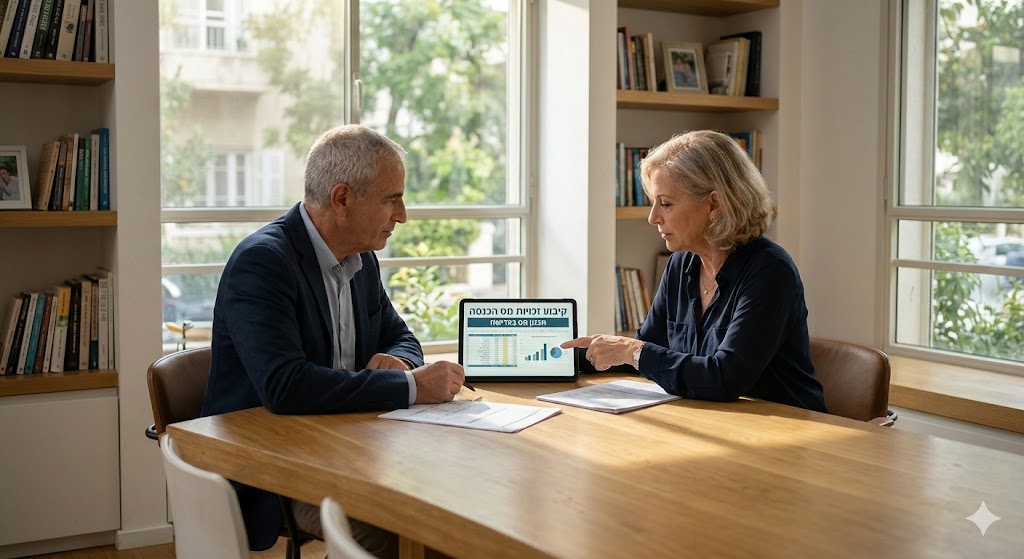
עוסק מורשה באשקלון ששוקל לקנות מחשב, ריהוט או ציוד מקצועי לפני סוף שנת 2026 צריך להתחיל בצורך העסקי ובתזרים, ורק לאחר מכן לבדוק את משמעות המס. תשלום בדצמבר אינו מבטיח שכל עלות הרכישה תוכר כהוצאה מיידית. ציוד עשוי להיחשב נכס קבוע שההכרה בעלותו נעשית באמצעות פחת, ולעניין מע"מ נדרשת בדיקה נפרדת של מס התשומות. המדריך מציע דרך מעשית להכין החלטת רכישה ולרכז את הנתונים לבדיקת רואה החשבון.
הוא מתאים לבעלי עסקים פעילים שמתלבטים אם להחליף ציוד, לשדרג עמדות עבודה או להקדים רכישה שתוכננה לשנה הבאה. המטרה היא להימנע מקנייה שמכבידה על העסק רק בגלל הכותרת "הוצאה לסוף שנה". אין כאן המלצה לרכוש נכס מסוים או שיעור חיסכון מובטח. לכל עסק היקף פעילות, צרכי מימון ושיטת דיווח משלו, ולכן ההחלטה צריכה להתבסס על נתונים אישיים.
התחילו בשאלה: מה הרכישה אמורה לשפר?
לפני שמבקשים חשבונית, כתבו מה הבעיה שהציוד אמור לפתור. האם מחשב ישן גורם להשבתות? האם חסר מקום לעובד חדש? האם מכונה קיימת מגבילה קיבולת? לצד הבעיה הגדירו תוצאה שאפשר לבדוק, כגון הפחתת זמן טיפול או יכולת לבצע עבודה מסוימת. תיאור כזה מאפשר להשוות חלופות ולבחון אם הרכישה באמת קשורה לתוכנית הפעילות של העסק.
בדקו גם פתרונות שאינם רכישה מלאה: תיקון, שדרוג רכיב, שכירות או המתנה עד שהיקף הפעילות יצדיק השקעה. אין חלופה אחת שנכונה תמיד. למשל, תיקון זול עשוי להספיק לעסק קטן, בעוד ציוד שאינו אמין עלול לגרום נזק תפעולי משמעותי. השוואה טובה מתייחסת למחיר, לזמן ההשבתה, לאחריות ולעלות השימוש לאורך התקופה, ולא רק להנחה שמסתיימת השבוע.
הוצאה שוטפת או נכס קבוע?
הטיפול החשבונאי ברכישה תלוי במהותה ובכללים החלים. אין להסיק מהמילה "ציוד" בחשבונית מהו הסיווג הנכון. רכזו תיאור של הנכס, מטרת השימוש, מועד הרכישה ומועד תחילת השימוש. אם מדובר בחבילה של מחשב, רישיון, התקנה ושירות תחזוקה, בקשו פירוט שמאפשר להבין מה נרכש, במקום לקבל שורה כללית שאינה מסבירה את העסקה.
רשות המסים מתייחסת לנכסים ולפחת בדף הדוח השנתי ליחידים ובעלי עסקים, שבו מופיעים גם טפסים ייעודיים לנכסים ולניכוי פחת. זהו דף לשנת 2025, והוא מובא כאן לזיהוי סוג המסמכים בלבד, לא לקביעת מועדי דיווח לשנת 2026. את שיעור הפחת, הזכאות ומועד ההכרה יש לבדוק לפי הנכס והוראות הדין הרלוונטיות.
טבלת השוואה לפני שמחליטים לקנות
| שאלה | נתון להכנה | למה הוא חשוב? |
|---|---|---|
| מה נדרש לעסק? | תיאור הבעיה והתועלת | הבחנה בין צורך לבין מבצע |
| כמה באמת משלמים? | ציוד, התקנה ושירות | השוואת עלות כוללת |
| מתי מתחילים להשתמש? | אספקה, התקנה והפעלה | בדיקת הטיפול בתקופה המתאימה |
| איך מממנים? | מזומן, אשראי או הלוואה | בחינת יתרות והתחייבויות |
| מה נדרש למס? | חשבונית ופרטי השימוש | בדיקה נפרדת למס הכנסה ולמע"מ |
בדיקת תזרים: ההוצאה בבנק קודמת להטבה אפשרית
בנו תחזית מזומנים שכוללת את הרכישה ואת ההתחייבויות שכבר קיימות. בדקו אילו תשלומי לקוחות צפויים להיכנס, עד כמה מועדיהם ודאיים ואילו הוצאות אינן ניתנות לדחייה. השאירו מרווח לתקלות ולפערי גבייה. גם עסק שמציג רווח יכול להיקלע ללחץ אם הוא משלם עבור ציוד לפני שקיבל כסף מלקוחותיו, ולכן חשוב להפריד בין רווחיות לבין נזילות.
כאשר מציעים לכם תשלומים, בקשו לוח סילוקין או פירוט חיובים ברור. בדקו ריבית, עמלות, אחריות ומועד העברת הבעלות ככל שרלוונטי. אל תשוו עסקת מזומן לעסקת מימון לפי התשלום החודשי בלבד. סכום קטן מדי חודש עשוי להצטבר לעלות גבוהה, והתחייבות חדשה משפיעה גם על תחילת 2027. הביאו את מסמכי המימון לשיחה עם רואה החשבון כדי לבחון את התמונה המלאה.
דוגמה להמחשה: מחשב חדש לעסק שירותים
הדוגמה הבאה מומצאת לצורך ההסבר: בעל עסק באשקלון שוקל לרכוש מחשב במחיר של 8,000 ש"ח לפני מע"מ. הוא מעריך שהמחשב הנוכחי גורם לעיכובים, אך אינו יודע כמה עבודה אובדת בגללם. לפני הקנייה הוא מתעד במשך שבוע את התקלות, משווה מחיר תיקון למחיר החלפה ובודק אם התוכנות שלו אכן דורשות את הדגם היקר שהוצע לו.
לאחר מכן הוא מכין תחזית תשלומים, מבקש פירוט של המחשב והרכיבים ומעביר את ההצעה לבדיקת הטיפול במס. הוא אינו מניח שכל סכום הרכישה יופחת מהרווח מיד, ואינו מתייחס למע"מ כהחזר אוטומטי. ההחלטה נשענת על הצורך התפעולי, המחיר והיכולת לשלם. הדוגמה אינה חישוב מס ואינה מלמדת מה תהיה ההכרה ברכישה של עסק אחר.
בדיקת החשבונית ומס התשומות
לעוסק מורשה חשוב להפריד בין ההוצאה לצורכי מס הכנסה לבין האפשרות לנכות מס תשומות במע"מ. התנאים אינם זהים, וחשבונית לבדה אינה מחליפה בדיקת קשר לפעילות העסקית ויתר דרישות הדין. אם יש שימוש פרטי לצד שימוש עסקי, ציינו זאת במפורש. אל תציגו נכס שמשמש גם את הבית כאילו כל השימוש בו עסקי בלי לבדוק את המשמעות.
לפי דף מספרי ההקצאה של רשות המסים, החל מ־1 ביוני 2026 נדרש מספר הקצאה בעסקאות שמעל 5,000 ש"ח ללא מע"מ, במסגרת התנאים לניכוי מס תשומות. בדקו את הדרישה החלה על החשבונית שלכם, את פרטי העסקה ואת האפשרות לאמת את המספר. אין לראות במספר הקצאה אישור לכל היבטי ההכרה בעלות הרכישה.
אילו מסמכים לשמור בתיק הציוד?
לכל רכישה משמעותית הכינו תיק שמכיל הצעת מחיר, הזמנה, חשבונית, אישור תשלום ותעודת אחריות. הוסיפו מועד אספקה ותיאור של תחילת השימוש. אם שולמו התקנה, הובלה או התאמות, שמרו פירוט גם שלהן. כאשר מחליפים ציוד קיים, ציינו מה קרה לציוד הישן: האם נשאר בעסק, נמכר או יצא משימוש. הטיפול בכך דורש בירור בפני עצמו.
שמרו את המסמכים באופן שמאפשר למצוא אותם גם לאחר שנה, בלי להסתמך על תיבת דואר של עובד או על קישור זמני לחנות. אפשר לנהל רשימת ציוד עם תאריך, ספק, מספר מסמך ומיקום הנכס. זו המלצת ארגון מעשית ואינה תחליף לרישומים המחויבים לפי הדין. אם רואה החשבון מבקש פרטים נוספים, הוסיפו אותם לאותה רשימה כדי למנוע פיצול מידע בין קבצים.
מה לא להניח לפני 31 בדצמבר?
אל תניחו שמקדמה לספק זהה לרכישה שהושלמה, שהזמנה שטרם סופקה מזכה באותו טיפול, או שהוצאה גדולה יוצרת חיסכון באותו סכום. מועד התשלום, ההספקה והשימוש עשויים להיות נתונים שונים שיש להציג לבדיקה. אל תשנו תאריכים או תיאור של מסמך כדי לשייך רכישה לשנה הרצויה. תעדו את העובדות כפי שהתרחשו ובדקו את הטיפול המתאים.
גם הוראות שעה משנים קודמות אינן בהכרח חלות כיום. מבצע מסחרי שמוצג כ"סוף שנה" אינו הוראת מס, וטענה של ספק על החיסכון אינה מחליפה בדיקה מקצועית. אם מציגים לכם הבטחה לפחת מואץ או להטבה מיוחדת, בקשו את המקור והתחולה. בחנו אם הנכס, מועד הרכישה ואופן השימוש אכן עומדים בתנאים לפני שמכניסים את ההטבה לתחזית.
קבלת החלטה מסודרת עם משרד משה קופרשמידט
לפגישה הכינו שתי חלופות לפחות: רכישה כעת והמתנה, או תיקון מול החלפה. לכל חלופה רשמו עלות, מועד תשלום, תועלת וסיכון. כך ניתן לברר לא רק איך לרשום את העסקה אלא גם אם היא מתאימה ליכולת העסק. בעמוד שירותי עוסק מורשה תוכלו להכיר את השירות הרלוונטי, ובמדריך התאמת החשבוניות לסוף השנה למצוא בדיקות משלימות.
לפנייה למשרד היעזרו בעמוד אודות ופרטי הקשר, וציינו שאתם מבקשים לבדוק רכישת ציוד לקראת סוף 2026. צרפו תיאור והצעת מחיר בלי מידע אישי מיותר. המידע במאמר כללי, והמקורות נבדקו ב־7 בנובמבר 2026; הוא אינו מבטיח הכרה בהוצאה או חיסכון במס ואינו מחליף בחינה של העסקה שלכם.